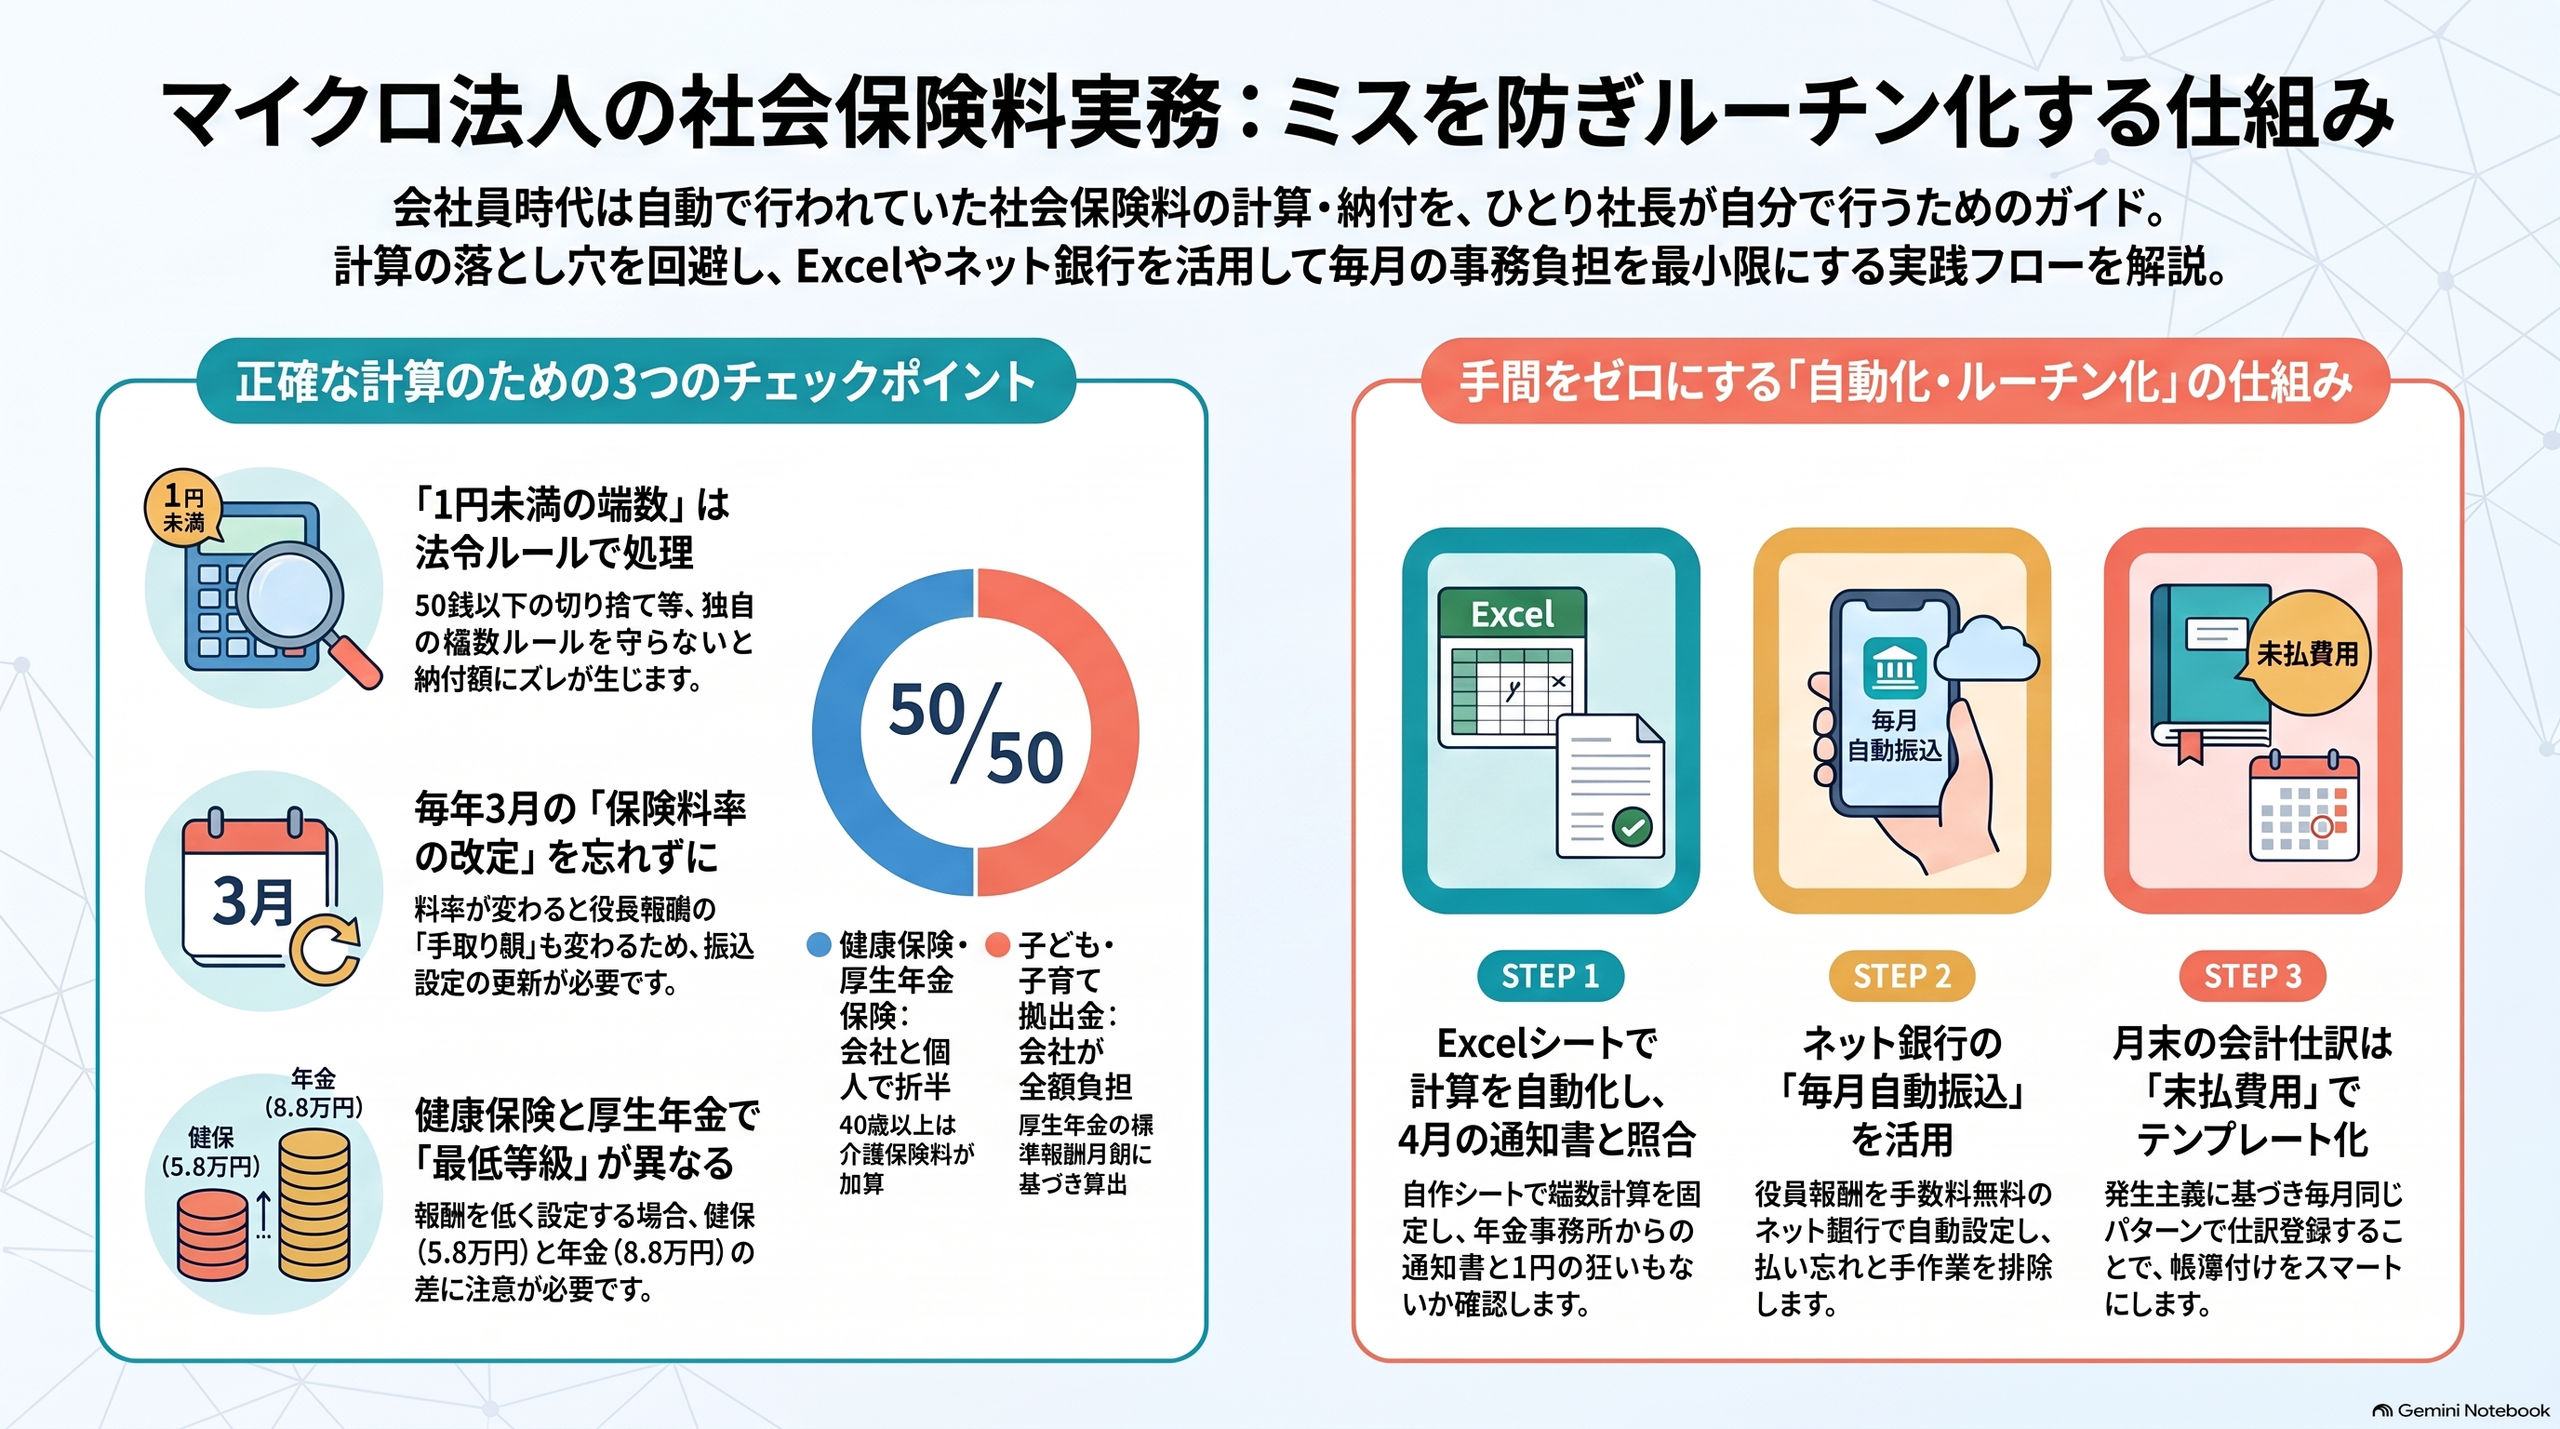
マイクロ法人を設立すると、それまで会社任せだった社会保険料の計算や役員報酬の天引き、月末の仕訳などをすべて自分一人で行うことになります。保険料額表を見れば簡単そうに思えますが、実は会社と個人の折半に伴う「1円未満の端数処理ルール」や、毎年3月に行われる「保険料率の改定」など、見落としやすい落とし穴が少なくありません。
私自身、最初は計算ルールを甘く見ていたせいで、会社と個人の間で何度も差額を振り込み直すという苦い失敗を経験しました。しかし、全体の仕組みを整理してExcelで自動計算できる環境を作ってからは、毎月の作業が驚くほどスムーズなルーティンになりました。
そこで今回は、役員1名のマイクロ法人を運営している私の実際の経験をもとに、「社会保険料の計算ルールと端数処理の注意点、Excelを使った年1回の更新、ネット銀行の自動振込と月末の会計仕訳」についてまとめてみました。「私はこう考えて、こうやって運用しています」というひとつの実践例として、少しでも皆さんの参考になれば嬉しいです。
社会保険料の全体像と「端数処理・年1回の改定」
まずは、マイクロ法人を運営する上で毎月発生する社会保険料の全体像と、私が実際に直面した注意点について整理しておきたいと思います。
マイクロ法人で加入する社会保険は、主に「健康保険(40歳以上65歳未満は介護保険を含む)」「厚生年金保険」、そして会社が全額を負担する「子ども・子育て拠出金」の3つから成り立っています。これらは、株主総会などで決定した毎月の役員報酬(報酬月額)をもとに区分される「標準報酬月額」に対して、それぞれの保険料率を掛けて算出されます。
日々の事務処理を進める中で、特に注意が必要だと痛感したのが次の2点です。
1つ目は「折半時の1円未満の端数処理」です。健康保険料と厚生年金保険料は、会社と役員個人(被保険者)で半分ずつ負担(折半)します。しかし、保険料率を掛けて出た金額を単純に2で割ると、50銭(0.5円)といった1円未満の端数が頻繁に発生します。
この端数処理には法令に基づいた細かなルール(50銭以下の切り捨て、50銭超の切り上げ、複数社員がいる場合の事業主負担分の合算方法など)が定められています。これを改定のたびに感覚で処理したり、四捨五入で適当に丸めてしまったりすると、年金事務所から毎月届く請求額と実際の振込額・帳簿の数値に1円のズレが生じてしまいます。
実は私自身、初期の頃にこの端数処理の計算を間違えてしまい、役員報酬の手取り振込額に過不足を出してしまった苦い経験があります。個人から会社へ、あるいは会社から個人へと差額分の振込を何度も行い、その都度「預り金」や「役員借入金・役員貸付金」といった修正の仕訳を帳簿に刻むことになり、せっかくの仕訳帳がとても汚くなってしまいました。この経験から、「社会保険料は1円単位でルール通り正確に出すこと」がいかに後々の手間を省くかを身に染みて学びました。
2つ目は「毎年3月に行われる保険料率の改定」です。健康保険料率は、通常毎年3月分(原則として4月納付分)から改定されます。料率が変わると、役員報酬から天引きする個人負担額も、会社が負担する法定福利費も変わるため、役員の口座へ実際に振り込む「手取り額」も変更しなければなりません。年に一度、春先には必ずこの更新作業が発生することをスケジュールに入れておく必要があります。
標準報酬月額表の見方と各項目のチェック手順
社会保険料を計算するにあたり、最も基本となるのが全国健康保険協会(協会けんぽ)のホームページで毎年公開される各都道府県別の「健康保険・厚生年金保険の保険料額表」です。私の会社が所属する都道府県の最新版表を手元に開き、以下の手順で自分の該当区分を特定しています。
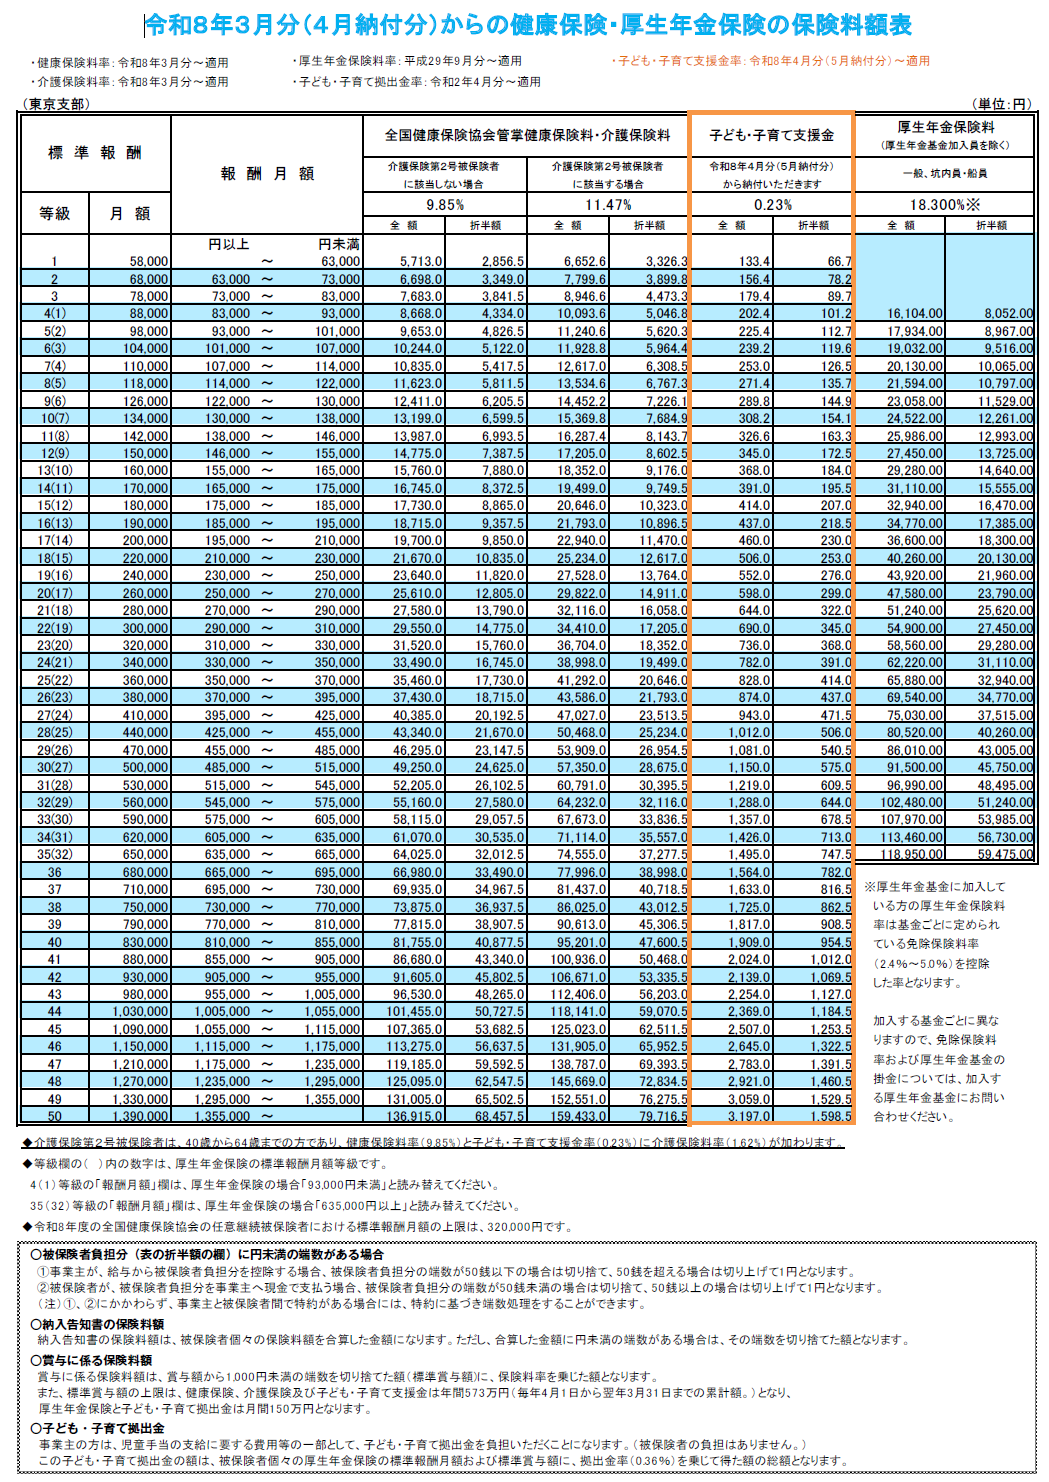
まず最初に見るのが「報酬月額」の欄です。マイクロ法人では、社会保険料の負担を最小限に抑えるために役員報酬を低め(例えば月額1万5,000円〜2万円程度)に設定されているケースも多いと思います。この場合、健康保険は第1等級(標準報酬月額5万8,000円)、厚生年金は第1等級(標準報酬月額8万8,000円)という最低等級に該当します。健康保険と厚生年金とで「最低の標準報酬月額のラインが異なる」という点は、初めて見るときに少し引っかかりやすい部分かもしれません。
次に確認するのが「介護保険第2号被保険者に該当するかどうか」です。40歳以上65歳未満の場合は介護保険料が加算されるため、保険料額表の「介護保険第2号被保険者に該当する場合」の列を参照します。40歳未満や65歳以上の方は「該当しない場合」の列を見ることになります。
実際の保険料額表には、全額だけでなく「折半額(被保険者負担額・事業主負担額)」があらかじめ記載されています。厚生年金保険料や健康保険料の全額は、この表の全額欄から1円未満の端数を切り捨てます。個人負担分については、この表に印字されている折半額をそのまま使います。
一方で、見落としがちなのが「子ども・子育て拠出金」です。これは役員報酬からの天引き(個人負担)はなく、全額を会社(事業主)が負担する制度です。計算方法は、厚生年金保険の標準報酬月額(最低等級なら8万8,000円)に対して、所定の拠出金率(執筆時点では0.36%など)を掛け、1円未満の端数を切り捨てて求めます。この金額も会社の毎月の納付総額に含まれるため、忘れずに計算に組み込んでおく必要があります。
Excelシートを活用した社会保険料更新作業(毎年3月)
毎年3月の料率改定のたびに、紙の表と電卓をにらめっこしながら手作業で計算していると、どうしても転記ミスや計算違いのリスクが残ります。そこで私は、役員1名のみのマイクロ法人専用に、自分用のシンプルなExcelシートを作成して数値を一元管理しています。
このシートの設計上のポイントは、「社員が1名(ひとり社長)であること」に特化している点です。複数名の従業員を雇っている法人の場合は、全社員の標準報酬月額を合算した上で端数処理を行う規定があるため、このシートをそのまま使うことはできません。あくまで個人が運営するマイクロ法人だからこその、割り切ったシンプルな設計にしています。
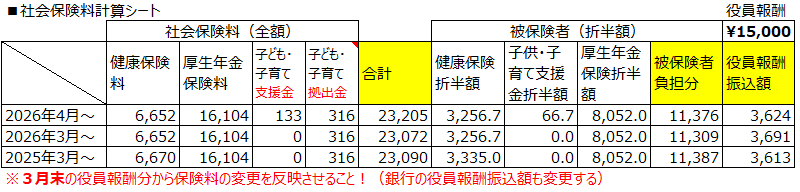
そして、このシートの正しさを証明してくれるのが、改定後の金額が初めて反映される4月20日頃の「社会保険料納入告知額・領収済額通知書」です。
この通知書を開き、記載されている確定請求金額と、自分がExcelで算出した「会社納付合計額」を照合します。ここで数字が1円の狂いもなく完全に一致した瞬間は、何度経験しても本当にホッとするものです。「自分の計算ロジックと端数処理が公的に正しかった」という確信が持てるため、新年度のスタートをとても気持ちよく切ることができます。
毎月の役員報酬自動振込と会計仕訳
正確な金額が確定したら、あとは毎月の運用をできるだけ自動化し、日々の手間を最小限に抑える工夫をしています。
まず役員報酬の振込ですが、私はドコモSMTBネット銀行(旧 住信SBIネット銀行)の「毎月自動振込サービス」を活用しています。法人の口座から役員個人の口座へ、毎月末日締め・当月末日払いで指定した金額が自動的に振り込まれるよう設定しています。
ネット銀行の大きなメリットは、同一銀行間であれば振込手数料が完全無料になるケースが多く、毎月余計なコストが発生しない点です(一部の銀行では法人宛振込が有料の場合もあるため事前の確認をおすすめします)。さらに、振込指定日が土日祝日であっても、日付通りにきっちり自動実行してくれるため、「振込を忘れて役員報酬の支払いが遅れてしまった」というミスを根本から防ぐことができます。
銀行口座活用方法については、以前の記事で紹介しています。ご興味のある方はご覧ください。
もし3月の料率改定で手取り額が変わった場合も、ネット銀行の自動振込設定で毎月の送金額を1箇所修正するだけで作業完了です。翌月以降は、再び何もしなくても正しい手取り額が振り込まれ続けます。
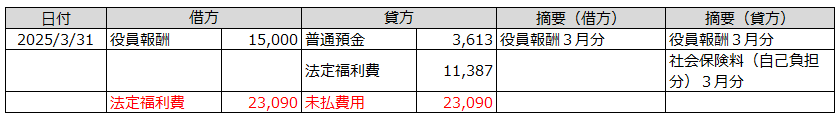
そして月末には、会計ソフトにその月分の仕訳を登録します。当月分の社会保険料は翌月末に法人口座から引き落とされるサイクルが基本であるため、発生主義の原則に従って月末に「未払費用」として計上するのが美しい帳簿付けの形です。
一度仕組みを作れば、毎月の経理は驚くほどシンプルに
社会保険料の計算は、端数処理の細かな決まり事や、健康保険と厚生年金での等級区分の違い、毎年春の料率改定など、初めて向き合うときは少し敷居が高く、ややこしく感じられるかもしれません。私自身も最初は手探りで、振込金額を間違えては修正仕訳に頭を抱えていました。
しかし、ひとり社長のマイクロ法人であれば、一度「保険料額表の正しい読み方」を身につけ、年金事務所の通知書と突合できる「計算シート」を整えてしまえば、決して恐れるようなものではありません。
毎月の役員報酬はネット銀行の自動振込でノータッチにし、月末の仕訳はテンプレートで手早く済ませる。そして年に1度、3月の改定時期だけExcelシートの数値を更新して振込額を見直す。こうした仕組みを作っておくことで、本業や日々の暮らしに集中できる時間をしっかり確保できるようになります。
試行錯誤を重ねながら整えてきた私の実務スタイルが、同じようにマイクロ法人の設立や日々のバックオフィス業務に取り組まれている皆さんの不安を少しでも和らげ、日々の運営を快適にするヒントになれば幸いです。
※このスキームには前提があります。「はじめに」も合わせてお読み下さい。